Бухгалтер отчитался вовремя, налоги ушли в бюджет, декларации приняты налоговой. С виду всё гладко — но у руководителя всё равно остаётся сомнение: а совпадают ли цифры в отчёте с тем, что реально происходит в компании? Проводка, попавшая не в тот регистр, неверно закрытый период, затерявшийся акт от поставщика или долг, о котором никто уже не помнит, обычно всплывают не сразу — на выездной проверке или при сделке, когда исправлять поздно. Аудит бухгалтерии нужен как раз для того, чтобы проверить цифры заранее, до того как их начнут изучать налоговая, банк или покупатель бизнеса.
Дальше разберём по порядку: что представляет собой аудит бухгалтерии, каких компаний он касается в обязательном порядке, как устроена проверка шаг за шагом, какие участки она захватывает и как формируется её цена. Отдельную часть отведём вопросу, как наладить постоянный контроль учёта, чтобы критичные ошибки не копились в промежутках между проверками.
Почему руководителю нужен мониторинг бухгалтерии
Бухгалтерия — то единственное подразделение, через которое проходит вся финансовая жизнь компании: расчёты с поставщиками и покупателями, зарплата, налоги, отчётность. Руководитель при этом видит, как правило, только финал — сданный баланс и суммы к уплате. А то, что творилось внутри, как складывались эти цифры и где бухгалтер принял решение «на глаз», остаётся незамеченным вплоть до первой проверки.
Так и получается типичная история: собственник узнаёт о системной ошибке в учёте из акта налоговой проверки, из вопросов банка при одобрении кредита или от покупателя, который изучает отчётность перед сделкой. Исправлять такие ошибки значительно дороже, чем выявить их заранее: появляются пени, штрафы, доначисления, а порой и потребность восстанавливать учёт сразу за несколько периодов.
Мониторинг бухгалтерии — это не присмотр за главбухом, а управленческий взгляд на учёт. Руководителю важно держать в голове три вещи: сдаём ли мы отчётность вовремя, нет ли затяжных отклонений на отдельных участках (расчёты с контрагентами, зарплата, налоги) и готовы ли цифры к внешней проверке — налоговой, банковской или аудиторской. Именно на эти вопросы и отвечают аудит вместе с регулярным внутренним контролем.
О чём рассказываем в статье
Материал построен как практическое руководство: от базовых понятий до стоимости проверки и организации постоянного контроля.
- Что проверять в работе бухгалтерии и где чаще всего возникают ошибки.
- Виды аудита: обязательный по закону и инициативный по решению руководителя.
- Критерии обязательного аудита по ФЗ № 307-ФЗ.
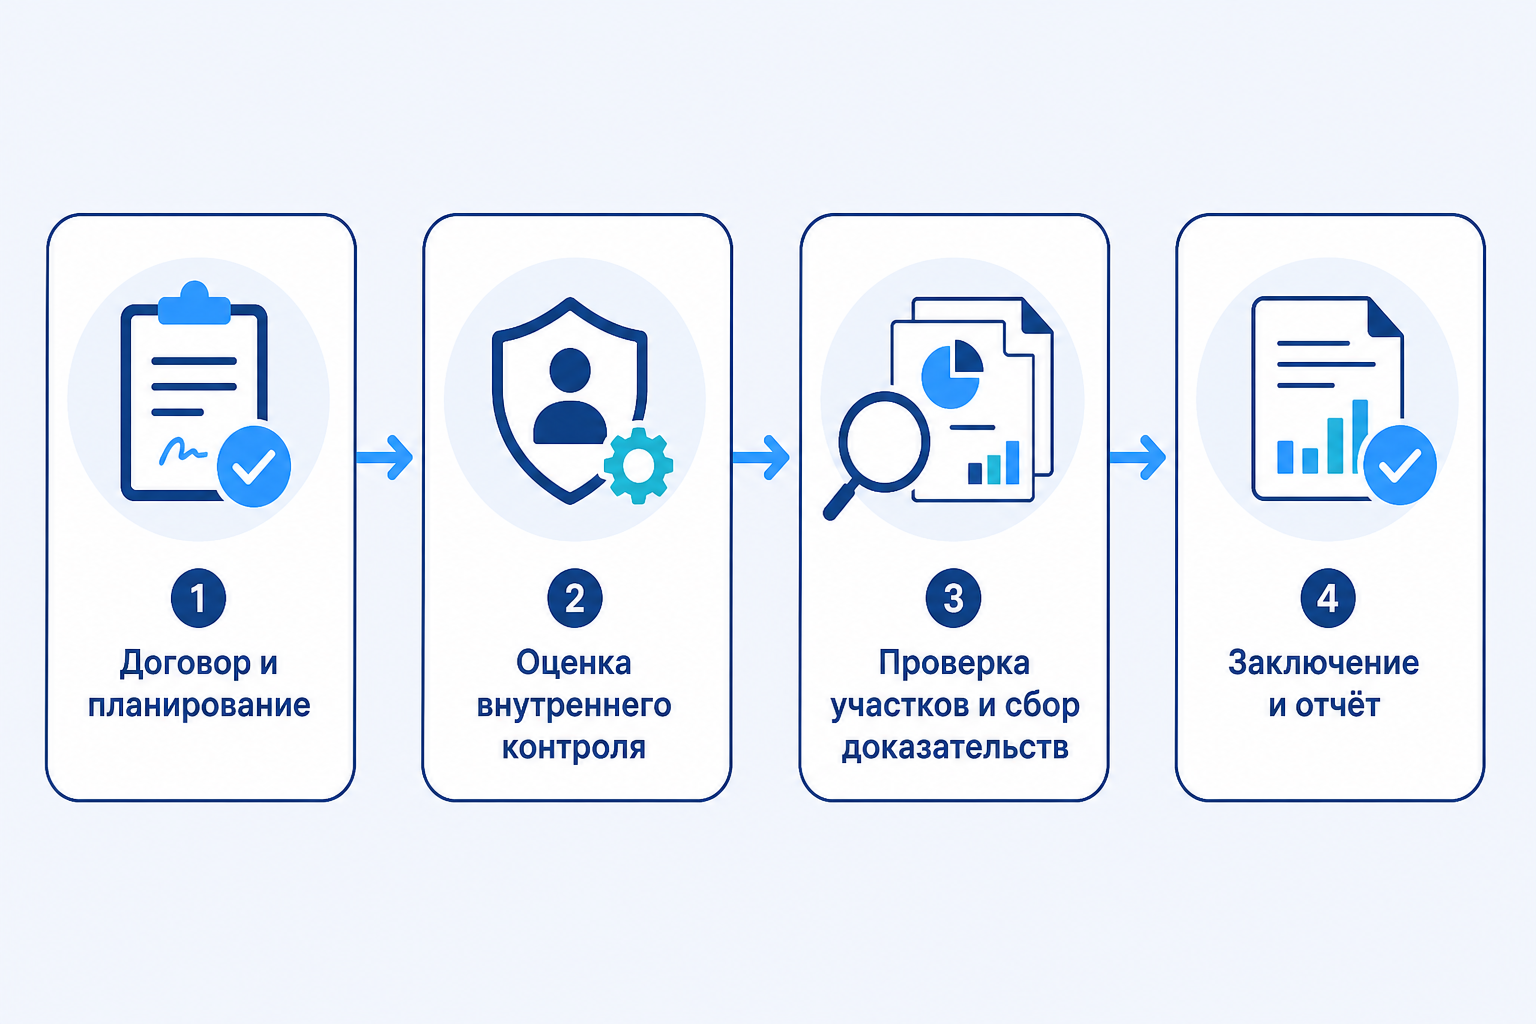
- Пошаговый порядок проверки — от договора до аудиторского заключения.
- Что входит в проверку и из чего складывается её стоимость.
- Ответственность бухгалтера за ошибки в учёте и отчётности.
- Как построить регулярный контроль бухгалтерии без тотальной слежки.
Какие участки бухгалтерии проверяют
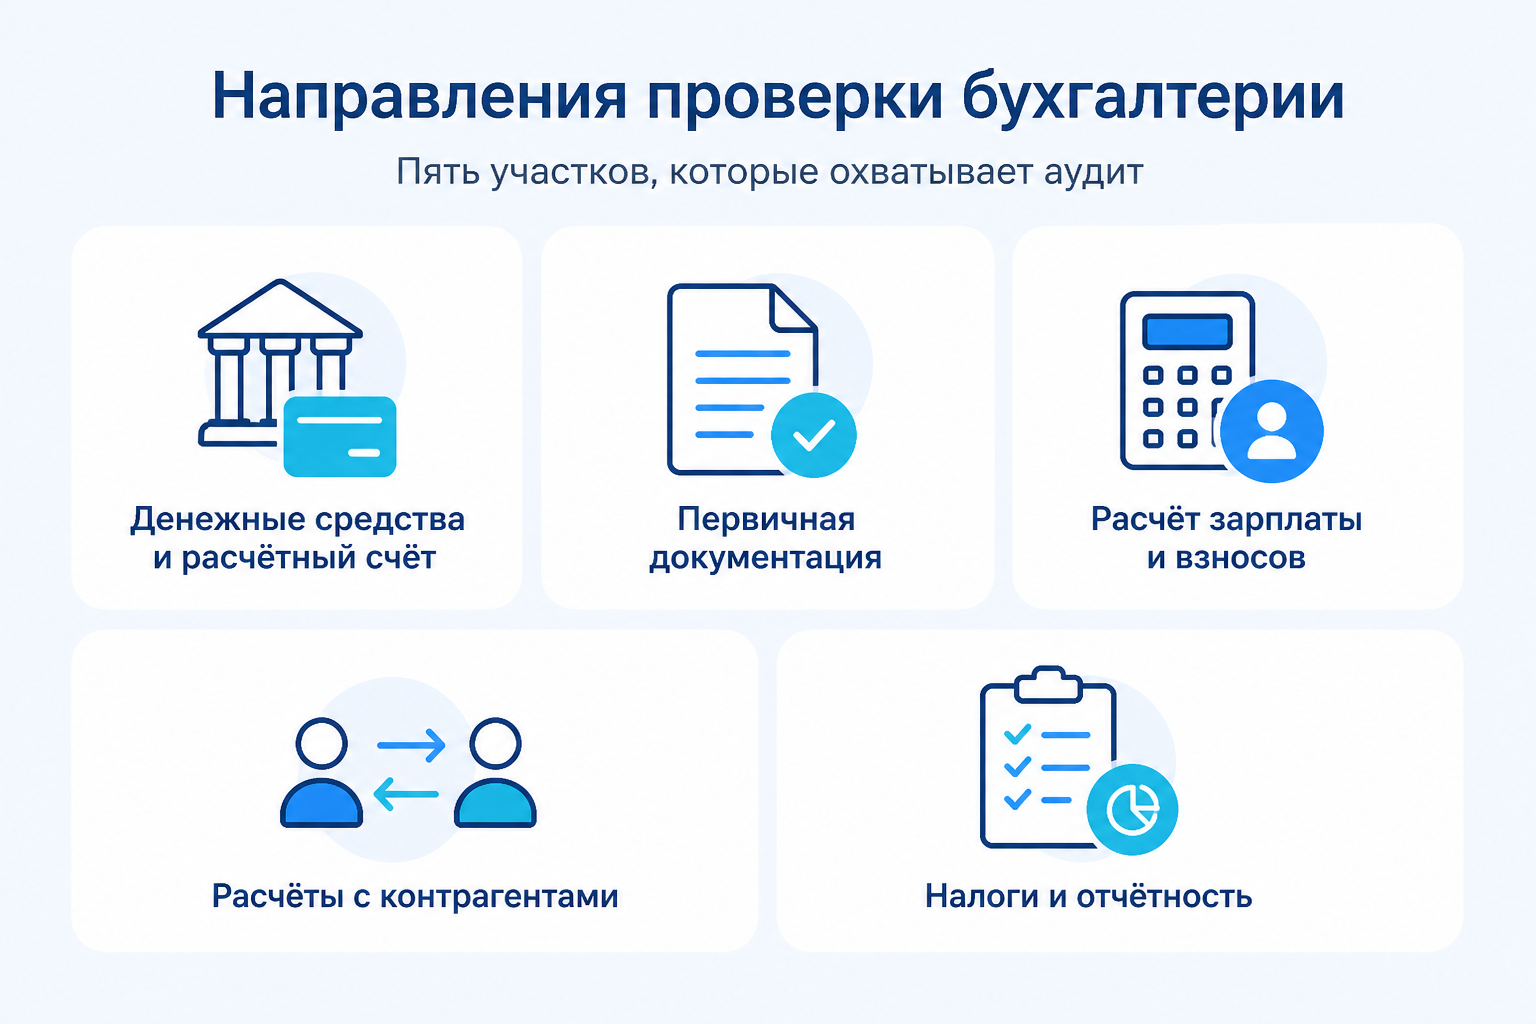
Аудит не ограничивается сверкой одной отчётной формы. Проверка идёт по нескольким направлениям, и промах в каждом из них приводит к разным последствиям — от штрафа за просрочку до искажения финансового результата.
Движение денег и расчётный счёт
Первое, на что смотрит аудитор, — совпадают ли банковские операции с учётом. Выписки по расчётному счёту и кассе сопоставляются с проводками, отдельно проверяются крупные поступления и списания, назначения платежей и то, насколько корректно отнесены расходы. Как раз здесь нередко выявляются операции, проведённые «одной суммой» без подтверждающих документов, либо платежи, отражённые не в своём периоде.
Кассовая дисциплина требует отдельного внимания. Неправильно оформленный расходный ордер или выдача наличных без документа — это не только бухгалтерская, но и административная проблема.
Первичные документы и расчёт зарплаты
Первичка — это фундамент учёта. Аудитор проверяет, есть ли в наличии и правильно ли оформлены договоры, акты, накладные, счета-фактуры, и совпадают ли они с операциями в учёте. Частая ситуация: услугу оказали и оплатили, а акт так и не подписали или потеряли — тогда расход приходится подтверждать задним числом, а иногда и вовсе исключать из налоговой базы.
По зарплате проверяют расчётные ведомости, начисление налогов и взносов, удержания, отпускные и больничные. Ошибка на этом участке бьёт сразу с двух сторон: доначисления по взносам и претензии сотрудников.
Дебиторская и кредиторская задолженность
Аудитор разбирает реестр дебиторской и кредиторской задолженности, сроки её появления и основания. Просроченная дебиторка нередко превращается в безнадёжный долг, который приходится списывать, а непринятая к учёту кредиторка искажает картину обязательств.
Обязательная часть проверки — сверка с контрагентами: акты сверки подтверждают, что обе стороны одинаково видят расчёты. Расхождения по итогам сверки — один из самых частых источников споров и доначислений.
Сроки уплаты налогов и отчётность
Заключительный участок — налоговые расчёты и сроки. Проверяются декларации, правильность применения режима налогообложения, своевременность уплаты, соответствие данных бухгалтерской и налоговой отчётности. Просрочка сдачи отчётности или уплаты налога ведёт к пеням и штрафам, а расхождение показателей между формами привлекает внимание налоговой.
Именно этот участок чаще всего становится причиной, по которой руководитель заказывает проверку — либо заранее, либо уже после получения требования из налоговой.
Основные понятия и определения
В этом блоке собраны ключевые понятия, используемые в статье.
- Аудит бухгалтерии — независимая проверка бухгалтерского учёта и отчётности, которая отвечает на вопрос, можно ли доверять цифрам в отчётах.
- Бухгалтерская (финансовая) отчётность — баланс, отчёт о финансовых результатах и другие формы, по которым оценивают состояние компании.
- Обязательный аудит — проверка, которую компания обязана проходить по закону при выполнении установленных критериев.
- Инициативный аудит — добровольная проверка по решению руководителя или собственников, чтобы держать учёт под контролем.
- Аудиторское заключение — документ, в котором выражено мнение аудитора о достоверности отчётности.
- Существенность — уровень искажения, при котором ошибка может повлиять на решения пользователей отчётности.
- Риск-ориентированный подход — планирование проверки с фокусом на участках, где вероятность существенных искажений выше.
- Аудиторские доказательства — документы, данные и подтверждения, на которых аудитор строит выводы.
- Первичная документация — договоры, акты, накладные, счета-фактуры, на основе которых формируются проводки.
- Внутренний контроль — порядок и процедуры внутри компании, которые снижают риск ошибок в учёте.
- Сверка с контрагентами — сопоставление расчётов двух сторон, чтобы подтвердить суммы задолженности.
- Восстановление учёта — приведение бухгалтерских данных в порядок, когда документы оформлены неполно или утеряны.
Коротко о главном
Краткое содержание статьи.
- Аудит бухгалтерии проверяет, соответствуют ли цифры в отчётности реальным операциям компании.
- Обязательный аудит проводится по критериям ФЗ № 307-ФЗ, инициативный — по решению руководства.
- Проверка охватывает денежные средства, первичку, зарплату, расчёты с контрагентами и налоги.
- Результат работы аудитора — заключение и отчёт с перечнем недостатков и рекомендациями.
- Цена зависит от объёма документов, сложности учёта и проверяемого периода.
- Регулярный внутренний контроль снижает риск дорогих исправлений между проверками.
Виды аудита бухгалтерии: обязательный и инициативный
Аудит бухгалтерии бывает двух видов, и смешивать их не стоит: от вида зависят и основания, и объём работ, и получатель результата.
Критерии обязательного аудита по закону № 307-ФЗ
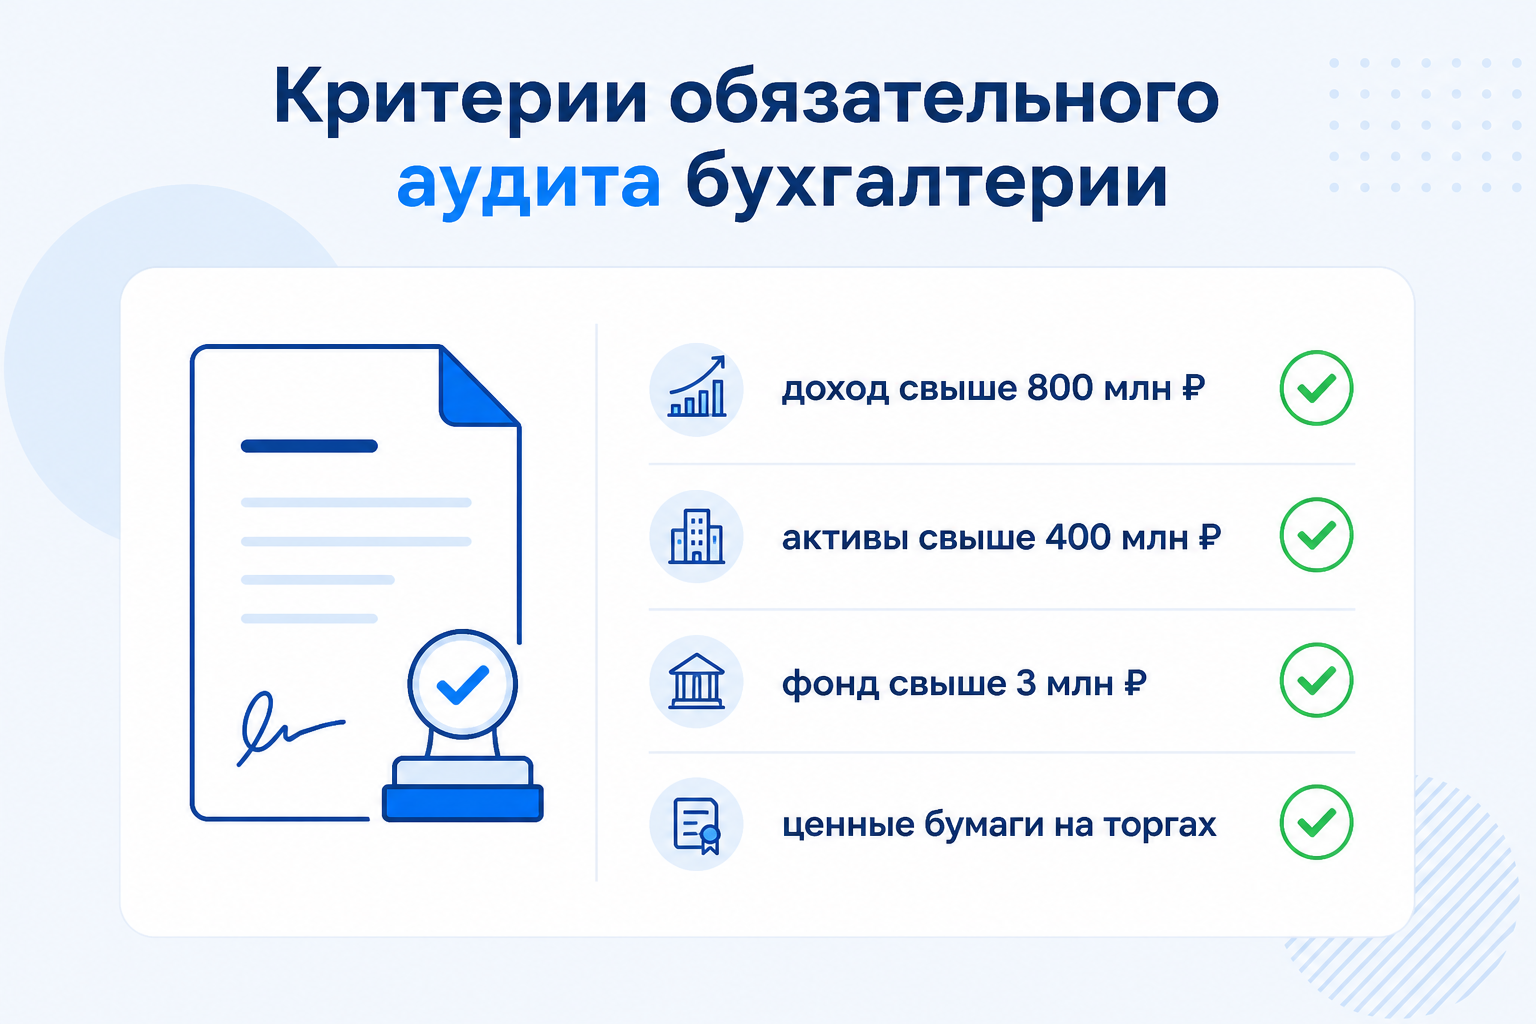
Обязательный аудит проводится в силу закона — статья 5 Федерального закона от 30.12.2008 № 307-ФЗ «Об аудиторской деятельности». Достаточно одного основания из перечисленных:
- доход от деятельности за год, предшествующий отчётному, превышает 800 млн ₽;
- сумма активов баланса на конец предшествующего года превышает 400 млн ₽;
- ценные бумаги компании допущены к организованным торгам;
- организация является профессиональным участником рынка ценных бумаг или бюро кредитных историй;
- акционерное общество с акциями в собственности РФ, субъектов РФ или муниципалитетов;
- фонд с поступлением имущества свыше 3 млн ₽.
Отдельные категории — страховые организации, микрофинансовые организации, застройщики, туроператоры и другие — проходят обязательный аудит по требованиям своих федеральных законов. Обязательный аудит бухгалтерской (финансовой) отчётности проводится только аудиторскими организациями.
Когда компании нужен инициативный аудит
Инициативный аудит заказывают по собственному решению — когда обязанности по закону нет, но есть потребность в независимой оценке учёта. Типичные поводы: подготовка к продаже бизнеса или слиянию, кредит в банке, приход крупного клиента, смена главного бухгалтера, желание убедиться, что учёт соответствует требованиям НК РФ и законодательства о бухучёте.
Инициативная проверка может быть полной или охватывать отдельные участки — например, только расчёты с контрагентами или налоговые риски. Такой формат дешевле и быстрее, потому что объём работ определяет сам заказчик.
Чем отличается внутренний аудит от независимого
Внутренний аудит выполняется силами самой компании — сотрудником, службой внутреннего контроля или привлечённым специалистом в рамках регулярных процедур. Его задача — поддерживать порядок в учёте постоянно. Независимый аудит проводят внешние аудиторские организации, которые не связаны с компанией и не зависят от её бухгалтерии: именно эта независимость делает заключение весомым для банков, инвесторов и контролирующих органов.
Две формы не заменяют, а дополняют друг друга: внутренний контроль отвечает за повседневную дисциплину, независимая проверка — за объективную оценку со стороны.
Как провести аудит бухгалтерии: пошаговый порядок
Порядок проверки у разных аудиторских организаций похож, потому что опирается на международные стандарты аудита и требования ФЗ № 307-ФЗ. Разберём этапы.
Внутренний аудит своими силами
Начать можно до обращения к аудиторам. Силами бухгалтерии и внутреннего контроля проверяются: полнота первичных документов, соответствие проводок операциям, сверка с контрагентами, корректность расчёта налогов и соблюдение сроков сдачи отчётности. Такой предварительный аудит помогает привести документы в порядок и сократить объём работы внешнего аудитора, а значит — и стоимость проверки.
Полезно заранее определить участки, которые вызывают наибольшие сомнения, и собрать по ним документы: это сокращает сроки и снижает стоимость внешней проверки.
Независимый аудит и сверка с контрагентами
Аудиторская организация начинает с оценки системы внутреннего контроля и проверяет участки учёта на выборке. Обязательный элемент — сверка с контрагентами: аудитор запрашивает подтверждения расчётов, чтобы убедиться, что суммы задолженности совпадают у обеих сторон. Расхождения могут указывать как на техническую ошибку, так и на спорную операцию.
Результаты сверки фиксируются в рабочих документах аудитора и становятся частью аудиторских доказательств.
Планирование проверки, существенность и риск-ориентированный подход
До начала работ аудитор изучает специфику компании — вид деятельности, масштаб, систему налогообложения, особенности документооборота — и составляет план проверки. Работы планируются с риск-ориентированным подходом: больше внимания уделяется участкам с повышенным риском существенных искажений. Уровень существенности определяется так, чтобы ошибки, способные повлиять на решения пользователей отчётности, не остались незамеченными.
Аудит даёт разумную, а не абсолютную уверенность: он не гарантирует отсутствие любой ошибки, но проверяет, что существенных искажений в отчётности нет.
Аудиторское заключение, отчёт и рекомендации
По итогам проверки аудитор формирует аудиторское заключение и отчёт для руководства. Заключение содержит мнение о достоверности отчётности, отчёт — перечень выявленных недостатков, оценку рисков и рекомендации по их устранению. Заключение может быть безусловно положительным, условно положительным (с оговорками) или отрицательным, если выявлены существенные нарушения.
Аудитор вправе отказаться от составления заключения, если компания не предоставляет документы или ограничивает объём проверки. Отчёт с рекомендациями обычно ценнее формального заключения: он показывает, что исправить в учёте прежде всего.
Что входит в проверку и сколько стоит аудит бухгалтерии
Стоимость аудита не фиксированная — она рассчитывается индивидуально. Но логика ценообразования понятна, если разложить работу на составляющие.
Направления проверки: баланс, первичка, налоги, раскрытия
В стандартный объём входят: проверка бухгалтерского баланса и отчёта о финансовых результатах, первичной документации и регистров учёта, расчётов с контрагентами, начисления зарплаты и налогов, а также полноты раскрытий в пояснениях к отчётности. Чем больше участков и чем сложнее операции, тем больше трудозатрат.
Дополнительно оценивается учётная политика компании: насколько выбранные способы ведения учёта соответствуют специфике бизнеса и требованиям законодательства.
Из чего складывается цена: человеко-дни и объём документооборота
Основной измеритель работы аудитора — человеко-день. На стоимость влияют: направление деятельности и её специфика, обороты компании, число сотрудников бухгалтерии, количество операций и обособленных подразделений, сложность учёта и проверяемый период. Отдельно учитывается состояние учёта: если документы оформлены неполно, потребуется восстановление учёта, а это отдельный объём работ.
Чем длиннее проверяемый период и чем больше документов нужно изучить, тем выше стоимость — это прямое следствие трудозатрат, а не «наценки» за бренд.
Ориентиры по стоимости обязательного и экспресс-аудита
Рыночные ориентиры, которые приводят аудиторские компании: экспресс-аудит — от 15 000 ₽, обязательный аудит — от 40 000 ₽, стоимость работы одного аудитора — 15 000–18 500 ₽ за человеко-день. Аудиторские услуги у сервисных компаний начинаются от 54 990 ₽ за одно юридическое лицо, аудит отчётности по МСФО — от 250 000 ₽.
Эти цифры — ориентир, а не готовая смета. Точную стоимость аудиторская организация называет после знакомства с компанией, потому что объём работ определяется индивидуально.
Ориентиры по стоимости разных форматов аудита
| Формат проверки | Когда подходит | Ориентир по стоимости |
|---|---|---|
| Экспресс-аудит | Быстрая оценка состояния учёта, проверка отдельных участков | от 15 000 ₽ |
| Обязательный аудит | Компании, попадающие под критерии ФЗ № 307-ФЗ | от 40 000 ₽ |
| Инициативный аудит | Проверка по решению руководства, подготовка к сделке или кредиту | индивидуально |
| Аудит по МСФО | Отчётность по международным стандартам | от 250 000 ₽ |
Вывод простой: экономить на объёме проверки рискованно, но и переплачивать за лишние участки не нужно. Оптимально — заранее определить, какие участки вызывают наибольшие сомнения, и заказать проверку под эту задачу.
Ответственность бухгалтера: что важно учитывать
Ошибки в учёте — это не только исправления задним числом, но и ответственность конкретных людей. За грубое нарушение требований к бухгалтерскому учёту и отчётности предусмотрены административные штрафы для должностных лиц, вплоть до дисквалификации на срок до двух лет, — суммы штрафов по КоАП РФ доходят до 20 000 ₽ для должностного лица.
Отдельно наступает ответственность за неуплату или неполную уплату налогов, за просрочку сдачи отчётности и за искажение данных. Руководитель и главный бухгалтер несут её по-разному в зависимости от того, кто принимал решение и кто подписывал документы, поэтому так важно, чтобы распределение обязанностей было закреплено документально.
Практический вывод: аудит и внутренний контроль защищают не только компанию, но и самого бухгалтера — они показывают, где учёт ведётся корректно, а где требуется вмешательство до наступления последствий.
Роль мониторинга бухгалтерии в повседневной работе
Проверка раз в год или по событию решает задачу «посмотреть состояние учёта». Но ошибки копятся между проверками, поэтому управленческий контроль бухгалтерии логично выстраивать как постоянный процесс, а не как разовую акцию.
Контроль рабочих процессов и программ
Часть ошибок связана с тем, как организована работа: кто и когда заносит документы, какие программы и файлы используются, нет ли операций, выполненных в спешке или в обход принятого порядка. Объективные данные о цифровой активности помогают увидеть, как фактически распределяется рабочее время и где процесс даёт сбои, — но их нельзя трактовать как оценку квалификации бухгалтера. Цифровая активность не равна профессиональному результату.
Такие данные полезны для организации работы: видно, какие участки перегружены, а где процесс идёт ровно и документы вносятся вовремя.
Инциденты и сигналы для проверки
Руководителю полезно получать сигналы о ситуациях, требующих внимания: работа с нехарактерными ресурсами, обращения к документам вне зоны ответственности, действия в нерабочее время. Такие сигналы — повод проверить конкретный участок, а не доказательство нарушения. Автоматический инцидент даёт контекст, а решение о том, что произошло, принимает человек.
Настройка политик инцидентов позволяет не заваливать руководителя уведомлениями, а выделять действительно значимые события.
Отчётность для руководителя
Управленческая отчётность по бухгалтерии — это не данные о каждом клике, а сводка: загрузка участков, сроки закрытия периодов, статус сдачи отчётности, отклонения от обычного порядка. Такой обзор позволяет заранее понять, что приближается срок сдачи или что участок перегружен, и вмешаться до того, как ошибка превратится в штраф.
Отчёты в PDF и Excel удобно использовать как приложение к внутреннему аудиту — они помогают восстановить последовательность работы по участкам.
Как построить регулярный контроль без тотальной слежки
Регулярный контроль бухгалтерии выстраивается вокруг процессов, а не вокруг людей. Работает он только при прозрачных правилах: кто отвечает за участок, в какие сроки закрываются периоды, как оформляются первичные документы, кто и как проверяет результат. Когда правила закреплены в положении и сотрудники ознакомлены с ними под подпись, контроль становится частью рабочего порядка, а не неожиданной проверкой.
Собрать всю картину помогает сочетание инструментов: сверка с контрагентами, внутренний аудит по участкам, отчёты о сроках и инцидентах. Для части задач, связанных с цифровыми процессами и учётом рабочего времени, применяются системы мониторинга — они показывают фактическую картину рабочего дня и помогают вовремя заметить отклонения. Важно помнить об ограничениях: обработка таких данных требует письменного согласия сотрудников в рамках 152-ФЗ, а автоматические сигналы — это материал для проверки, а не основание для решений без анализа обстоятельств.
Вывод: контроль бухгалтерии должен быть регулярным, документированным и основанным на фактах. Тогда он защищает бизнес от штрафов и потерь и при этом не превращается в инструмент давления на сотрудников.
демодоступ
возможности ИНСАЙДЕР
FAQ
Что такое аудит бухгалтерии простыми словами?
Это независимая проверка бухгалтерского учёта и отчётности, которая показывает, можно ли доверять цифрам в отчётах. Аудитор изучает документы и операции и выявляет ошибки, нестыковки и риски, способные привести к штрафам и потерям. Результат проверки — заключение о достоверности отчётности и отчёт с рекомендациями.
Кому обязателен аудит бухгалтерской отчётности?
Обязательный аудит проводится по статье 5 ФЗ № 307-ФЗ. Основания: доход свыше 800 млн ₽, сумма активов баланса свыше 400 млн ₽, допуск ценных бумаг к организованным торгам, отдельные организационно-правовые формы и виды деятельности, а также фонды с поступлением имущества свыше 3 млн ₽. Достаточно одного основания из перечня.
Чем инициативный аудит отличается от обязательного?
Обязательный аудит проводится по требованию закона и охватывает отчётность целиком. Инициативный заказывают по решению руководства или собственников. Его объём можно ограничить нужными участками — например, только расчётами с контрагентами или налоговыми рисками. Такой формат дешевле и быстрее, потому что заказчик сам определяет границы проверки.
Сколько стоит аудит бухгалтерии?
Стоимость рассчитывается индивидуально. Рыночные ориентиры: экспресс-аудит — от 15 000 ₽, обязательный аудит — от 40 000 ₽, работа аудитора — 15 000–18 500 ₽ за человеко-день, аудит по МСФО — от 250 000 ₽. Итоговая цена зависит от объёма документов, сложности учёта и периода проверки, поэтому точную смету аудитор называет после знакомства с компанией.
Что входит в аудиторское заключение?
Заключение содержит мнение аудитора о достоверности отчётности: безусловно положительное, условно положительное или отрицательное. Дополнительно готовится отчёт с перечнем выявленных недостатков, оценкой рисков и рекомендациями по их устранению. Отчёт с рекомендациями обычно ценнее формального заключения: он показывает, что исправить прежде всего.
Можно ли провести аудит бухгалтерии своими силами?
Часть работы можно выполнить внутренними силами: проверить полноту первичных документов, сверить расчёты с контрагентами, оценить сроки сдачи отчётности. Но независимое заключение, которое ценно для банков, инвесторов и контролирующих органов, даёт только внешняя аудиторская организация. Внутренний контроль при этом остаётся полезным постоянно, а не только перед проверкой.